
- スーパーグリーン保険
- 団体扱自動車保険
- 団体扱火災保険・地震保険
- 生命保険
- 年金保険・積立保険
- 旅行保険・ペット保険
- ご退職時のお手続き


JR東日本グループならではの
嬉しいメリットいっぱい!
スーパーグリーン保険の特長
-
JR東日本グループ
オリジナル商品社員しか入れない
特別な商品です! -
約65,000人の方が
ご加入中!社員のご家族はもちろん、
退職後も継続可能! -
スケールメリットを
活かした割安な
保険料(最大52.7%)固定費削減にも
繋がります! -
充実した補償から
自由に選択ご自身のライフステージに
合わせてプラン設計!
ご加入までの流れ
-
自分にあったプランを
組み合わせるシミュレーション
ページへ -
当社ホームページから
加入・変更依頼
(資料請求)
-
ご検討、加入・変更
依頼書のご返送
-
ご加入 ※原則、お申込み日
(お申込書返送日)
の翌月1日から
補償開始になります。
・ご契約にあたり、パンフレット/契約概要/注意喚起情報/ご契約のしおり/約款を必ずご覧のうえ、お申込みください。
・保険料は、加入・変更月の2ヶ月後から毎月給与控除(口座振替)させていただきます。
・加入・変更手続後に加入者票をご自宅へお送りいたしますので、内容をご確認のうえ、大切に保管してください。
このホームページは、各保険の概要についてご紹介したものです。取扱商品、各保険の名称や補償内容等は引受保険会社によって異なりますので、ご加入にあたっては、必ず「各商品のパンフレット」「重要事項等説明書」をよくお読みください。なお、医療補償、がん補償、介護補償については、東京海上日動単独のお引受けとなります。ご不明な点等がある場合には、取扱代理店までお問い合わせください。
「傷害補償プラン」 傷害補償基本特約付団体総合生活保険
「疾病・がん補償プラン」 医療補償基本特約・がん補償基本特約付団体総合生活保険
「所得補償プラン」 所得補償基本特約
「介護補償プラン」 介護補償基本特約付団体総合生活保険
【引受保険会社】
東京海上日動火災保険株式会社(幹事)
三井住友海上火災保険株式会社
損害保険ジャパン株式会社
スーパーグリーン保険の傷害補償プラン・追加プラン・所得補償プランは、上記の保険会社による共同保険契約であり、東京海上日動火災保険(株)が幹事保険会社として、他の引受保険会社を代理・代行して、保険料の領収、保険証券・加入者票の発行、保険金の支払い、その他の業務もしくは事務を行います。各引受保険会社は、それぞれの引受割合に応じ、連帯することなく単独別個に保険契約上の責任を負います。種目毎の引受保険会社および共同保険引受割合につきましては、団体窓口にお問い合わせください。
-
 傷害補償
プラン -
 医療補償
プラン -
 がん補償
プラン -
 所得補償
プラン -
 介護補償
プラン -
 その他の
プラン
このプランのポイント
-
日常のケガにも、
勤務中のケガにも
備えられます!JR東日本グループで働く皆さまのリスクを考えて用意しているオリジナルのケガの補償です。
-
通院1日目から
補償対象地震・噴火またはこれらを起因とする津波によるケガ、また熱中症となった場合も補償対象です。
-
自転車事故などの
賠償リスクに対応他人にケガをさせた場合や、他人の物を壊した場合にも「個人賠償責任」が自動セットされているため安心です。
補償のラインアップ
国内外での「急激かつ偶然な外来の事故」により、保険の対象となる方がケガをしたまたは熱中症となった場合に保険金をお支払いします。
-
死亡・後遺障害
ケガや熱中症で死亡したり後遺障害が生じた場合に保険金をお支払いします。
-
入院・手術
ケガや熱中症で入院*1したり手術*2を受けた場合に保険金をお支払いします。
*1 事故の日から180日を経過した後の入院に対してはお支払いできません。また、1事故について180日を限度とします。
*2 事故の日から180日以内に受けた手術に限ります。また、傷の処置や抜歯等お支払いの対象外の手術があります。
-
通院
ケガや熱中症で通院*3した場合に保険金をお支払いします。
*3 事故の日から180日を経過した後の通院に対してはお支払いできません。また、1事故について90日を限度とします。
-
個人賠償責任
国内外において、日常生活で他人にケガをさせたり他人の物を壊してしまったときや、国内で他人から借りた物や預かった物(受託品)*1を国内外で壊したり盗まれてしまったとき等、法律上の損害賠償責任を負った場合に保険金をお支払いします。
*1 携帯電話、スマートフォン、自転車、コンタクトレンズ、眼鏡、1個または1組で100万円を超える物等は、受託品に含みません。
* 国内での事故(訴訟が国外の裁判所に提起された場合等を除きます。)に限り、示談交渉は原則として東京海上日動が行います。
(個人コースの方も保険の対象となる方(被保険者)の範囲は「家族型」となります。)
-
天災危険補償特約
地震もしくは噴火またはこれらによる津波によりケガをしたまたは熱中症となった場合に、死亡・後遺障害・入院・手術・通院の各保険金をお支払いします。
-
特定感染症危険補償特約
特定感染症*1を発病した場合に、後遺障害・入院・通院の各保険金をお支払いします。
*1 特定感染症の定義については、パンフレットの「補償の概要等」をご確認ください。
※ 地震・噴火またはこれらによる津波によって発病した特定感染症は保険金のお支払対象となりません。
-
自転車保険の加入は義務化されています!
公的医療保険ではカバーされない自己負担額
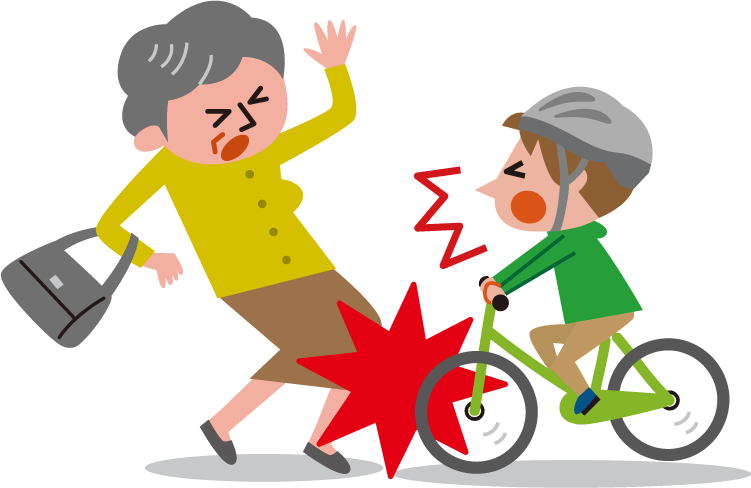
自転車による加害事故例
9,521万円の賠償判決!
男子小学生(11才)が夜間、帰宅途中に自転車で走行中、歩道と車道の区別のない道路において歩行中の女性(62才)と正面衝突。女性は頭蓋骨骨折等の傷害を負い、意識が戻らない状態となった。 (神戸地方裁判所 平成25年7月4日判決)
日本損害保険協会「知っていますか?自転車事故の実態と備え」(2019年8月改訂)から作成
・ご契約にあたり、パンフレット/契約概要/注意喚起情報/ご契約のしおり/約款を必ずご覧のうえ、お申込みください。
・保険料は、加入・変更月の2ヶ月後から毎月給与控除(口座振替)させていただきます。
・加入・変更手続後に加入者票をご自宅へお送りいたしますので、内容をご確認のうえ、大切に保管してください。
このホームページは、各保険の概要についてご紹介したものです。取扱商品、各保険の名称や補償内容等は引受保険会社によって異なりますので、ご加入にあたっては、必ず「各商品のパンフレット」「重要事項等説明書」をよくお読みください。ご不明な点等がある場合には、取扱代理店までお問い合わせください。
このプランのポイント
-
病気による入院や
手術に備えられます!入院も手術も日帰りから
補償対象です。 -
先進医療・
放射線治療など
高額な治療にも対応治療の選択肢を
広げることができます。 -
基本補償に加えて
「4種類の特約」
から自由に選択可能ご自身のご不安な
病気に合わせて選べます。
補償のラインアップ
病気やケガで入院・手術をした場合等に保険金をお支払いします。
-
疾病入院
病気で1日以上入院したときに保険金をお支払いします。
※1回の入院について180日を限度とします。
-
入院一時金
病気やケガで1日以上入院したときに保険金(一時金)をお支払いします。
-
疾病手術
病気で手術*1をしたときに保険金をお支払いします。
*1 傷の処置、切開術(皮膚、鼓膜)、抜歯等お支払いの対象外の手術があります。また、時期を同じくして*22種類以上の手術を受けた場合には、いずれか1種類の手術についてのみ保険金をお支払いします。
*2 「時期を同じくして」とは「手術室に入ってから出るまで」をいいます。
-
放射線治療
病気やケガで放射線治療を受けたときに保険金をお支払いします。
※ 血液照射を除きます。複数回受けた場合は、施術の開始日から、60日の間に1回のお支払いを限度とします。
-
総合先進医療
病気やケガで先進医療*1を受けたときに保険金をお支払いします。
*1 対象となる先進医療については、「補償の概要等」をご確認ください。
-
総合先進医療一時金
総合先進医療基本保険金が支払われる先進医療を受けたときに保険金(一時金)をお支払いします。
-
選べる特約 〈4つの特約から自由に選べます〉
-
女性医療特約
女性におすすめ
①女性入院
一般に女性が罹患(りかん)しやすいとされる所定の病気(乳房・女性生殖器のがん等)の他、糖尿病等所定の病気で1日以上入院したときに保険金をお支払いします。
※1回の入院について180日を限度とします。
②女性形成治療
病気やケガのため、乳房切除術等所定の手術を受けたときに保険金をお支払いします。
-
成人病追加支払特約
男性に人気
①成人病入院
がん、糖尿病、心疾患等、所定の成人病で1日以上入院したときに保険金をお支払いします。
※1回の入院について180日を限度とします。
②成人病手術・成人病放射線治療
がん、糖尿病、心疾患等、所定の成人病で手術*1や放射線治療*2をしたときに保険金をお支払いします。
*1 傷の処置、切開術(皮膚、鼓膜)、抜歯等お支払いの対象外の手術があります。また、時期を同じくして*32種類以上の手術を受けた場合には、いずれか1種類の手術についてのみ保険金をお支払いします。
*2 血液照射を除きます。放射線治療を複数回受けた場合は、施術の開始日から、60日の間に1回のお支払いを限度とします。
*3 「時期を同じくして」とは「手術室に入ってから出るまで」をいいます。
-
三大疾病・
重度傷害一時金三大疾病・重度傷害一時金不規則な食生活や
運動不足に…がんと診断確定されたとき*4、または急性心筋梗塞・脳卒中と診断され、入院したときに保険金をお支払いします。*5
[三大疾病のみ補償特約(三大疾病・重度傷害一時金(医療用)用)・待機期間の設定に関する特約(三大疾病·重度傷害一時金特約(医療用)用)セット]
*4 三大疾病・重度傷害一時金特約(医療用)が継続されてきた最初の保険契約(初年度契約)の保険期間の初日より前にがんに罹患(りかん)したことがある場合において、そのがんが再発または転移したと診断確定されたときは、治ゆ・寛解後の再発・転移であるかを問わず、保険金をお支払いできません。
*5 保険金支払事由に該当した日が、同一の保険金支払事由に該当した日からその日を含めて1年以内であるときは保険金はお支払いできません。
-
葬祭費用
必要に応じて
病気やケガで死亡し、親族が葬祭費用を負担したときに保険金をお支払いします。
※実際に負担した費用の範囲内で、保険金額を限度にお支払いします。
-
-
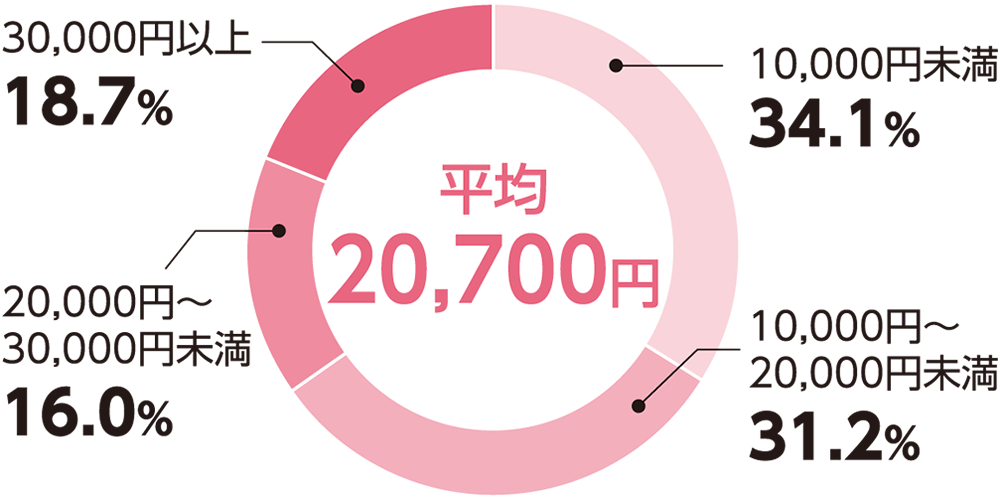
入院費って、こんなにかかるの…?
入院費は日数に応じて積み重なり、短期間でも数万円~十万円単位になることも…。
さらに、差額ベッド代や食事代、日用品費などは高額療養費制度の対象外となります。だから!万が一の際に大切な貯金を切り崩すことのないように備えましょう。
集計ベース:過去5年間に入院し、自己負担費用を支払った人 [高額療養費制度を利用した人+利用しなかった人(適用外含む)](公財)生命保険文化センター「2022(令和4)年度 生活保障に関する調査」をもとに作成
入院時の1日あたりの自己負担費用
・ご契約にあたり、パンフレット/契約概要/注意喚起情報/ご契約のしおり/約款を必ずご覧のうえ、お申込みください。
・保険料は、加入・変更月の2ヶ月後から毎月給与控除(口座振替)させていただきます。
・加入・変更手続後に加入者票をご自宅へお送りいたしますので、内容をご確認のうえ、大切に保管してください。
このホームページは、各保険の概要についてご紹介したものです。取扱商品、各保険の名称や補償内容等は引受保険会社によって異なりますので、ご加入にあたっては、必ず「各商品のパンフレット」「重要事項等説明書」をよくお読みください。ご不明な点等がある場合には、取扱代理店までお問い合わせください。
このプランのポイント
-
がんに特化した備えを
用意できます!2人に1人ががんになる時代。
がんは働きながら治療する方も増えています。 -
がん診断時のみならず、
“治療”への備えも
選択可能通院中心・抗がん剤治療など、近年のがん治療の実態に合わせて備えられます。
-
がん補償単独でご加入
いただけます!是非ご家族皆さまで
ご検討ください。
補償のラインアップ
がんと診断確定※された場合や、がん治療のために所定の通院や抗がん剤治療を受けた場合に保険金をお支払いします。
-
がん診断
がんと診断確定されたときに保険金(一時金)をお支払いします。なお、継続前契約で既に診断確定されたがんが一旦治ゆした後の再発・転移や、新たながんが生じたときでも保険金をお支払いします。*1
*1 支払事由に該当した最終の診断確定日からその日を含めて1年以内であるときは保険金をお支払いできません。
※がんの診断確定は、病理組織学的所見により、医師等によって診断されることを要します。ただし、病理組織学的検査が行われなかった理由が明らかであり、他の所見による診断確定の根拠が合理的であると認められるときは、他の所見を認めることがあります。
-
選べる特約
-
がん通院・がん通院延長
がんで入院(日帰り入院も含みます。)したときに、その前後の通院に対して保険金をお支払いします。なお、三大治療*1のための通院については、入院の有無を問わず、また、支払日数の制限なく通院保険金をお支払いします。
*1 「三大治療」とは、手術、放射線治療、抗がん剤治療をいいます。
-
抗がん剤治療
がんで抗がん剤治療*2を受けたときに保険金をお支払いします。
*2 対象となる抗がん剤治療については、「補償の概要等」をご確認ください。また、抗がん剤治療保険金の支払限度月数は、60か月とします。
-
-
データで読み解く、がんのリスク
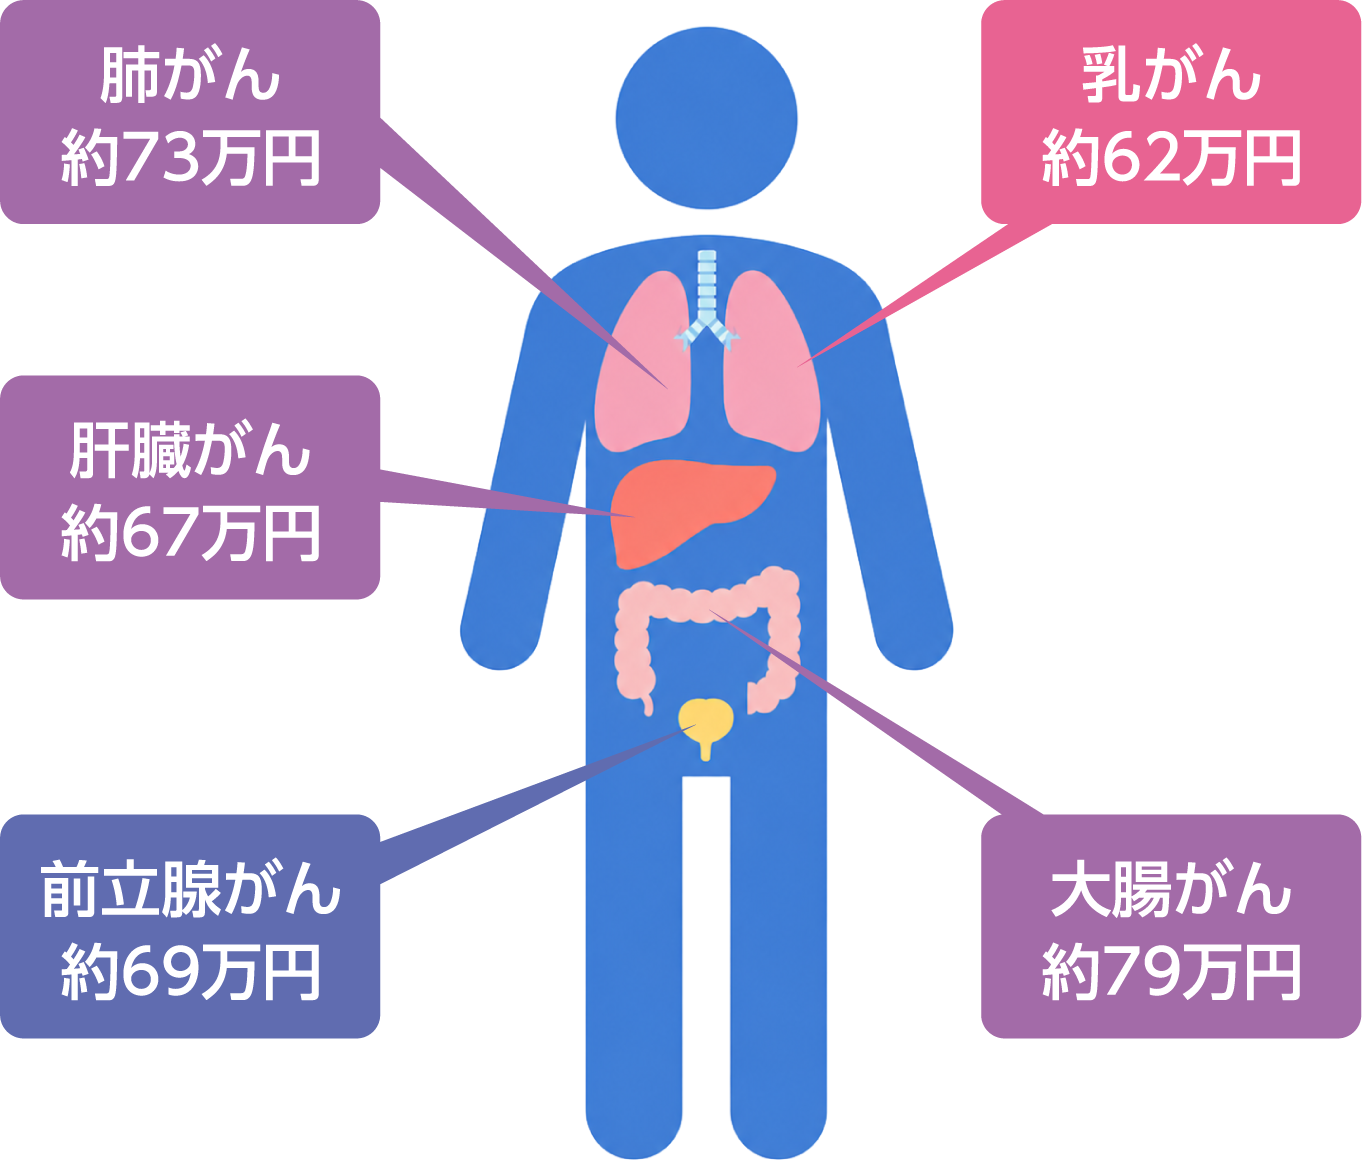
入院1件あたりの医療費は右図のとおりです。自己負担額は年齢や収入により異なり、現役世代は3割負担となります。
なお、食事代や差額ベッド代のほか、交通費、衣類・日用品費なども別途発生し、これらは高額療養費制度の対象外です。がん治療は、想像以上に費用がかかります…
だから!“まとまったお金”と“治療費”を用意しておくことで、がん治療の選択肢が広くなります。
出典:政府統計の総合窓口(e-Stat)(https://www.e-stat.go.jp/)医療給付実態調査令和4年度を基に株式会社JR東日本商事にて作成
病気別・部位別 医療費(自己負担総額)
・ご契約にあたり、パンフレット/契約概要/注意喚起情報/ご契約のしおり/約款を必ずご覧のうえ、お申込みください。
・保険料は、加入・変更月の2ヶ月後から毎月給与控除(口座振替)させていただきます。
・加入・変更手続後に加入者票をご自宅へお送りいたしますので、内容をご確認のうえ、大切に保管してください。
このホームページは、各保険の概要についてご紹介したものです。取扱商品、各保険の名称や補償内容等は引受保険会社によって異なりますので、ご加入にあたっては、必ず「各商品のパンフレット」「重要事項等説明書」をよくお読みください。ご不明な点等がある場合には、取扱代理店までお問い合わせください。
このプランのポイント
-
病気やケガによって
働けなくなった時の
毎月の収入ダウンを
カバー!公的制度や会社制度だけでは
足りない可能性があります。 -
所定の精神障害による
就業不能も補償対象日本人の約5人に1人が一生の間に何らかの精神疾患にかかると言われています。
-
入院のほか
医師の指示による
自宅療養も補償対象入院の有無にかかわらず、働けない期間の収入をカバーします。
補償のラインアップ
-
所得補償
病気やケガで働けなくなり、その期間が免責期間*1(4日)を超えた場合に、最長1年または2年保険金をお支払いします。*2
*1 保険金をお支払いしない期間をいいます。
*2 骨髄移植を目的とする骨髄採取手術により入院し働けなくなった場合についても保険金をお支払いします。
-
天災危険補償特約
地震もしくは噴火またはこれらによる津波により病気やケガをした場合に、所得補償・葬祭費用の各保険金をお支払いします。
-
入院による就業不能時追加補償特約
免責期間*3中であっても、病気やケガで入院することによって働けなくなった場合については、所得補償保険金をお支払いします。
*3 保険金をお支払いしない期間をいいます。
-
精神障害補償特約(ハ)
所定の精神障害により働けなくなった場合に、所得補償保険金をお支払いします。*4
*4 ただし、アルコール依存、薬物依存等一部の精神障害は補償の対象となりません。
-
病気やケガで収入が途絶える可能性があります
働けなくなると…
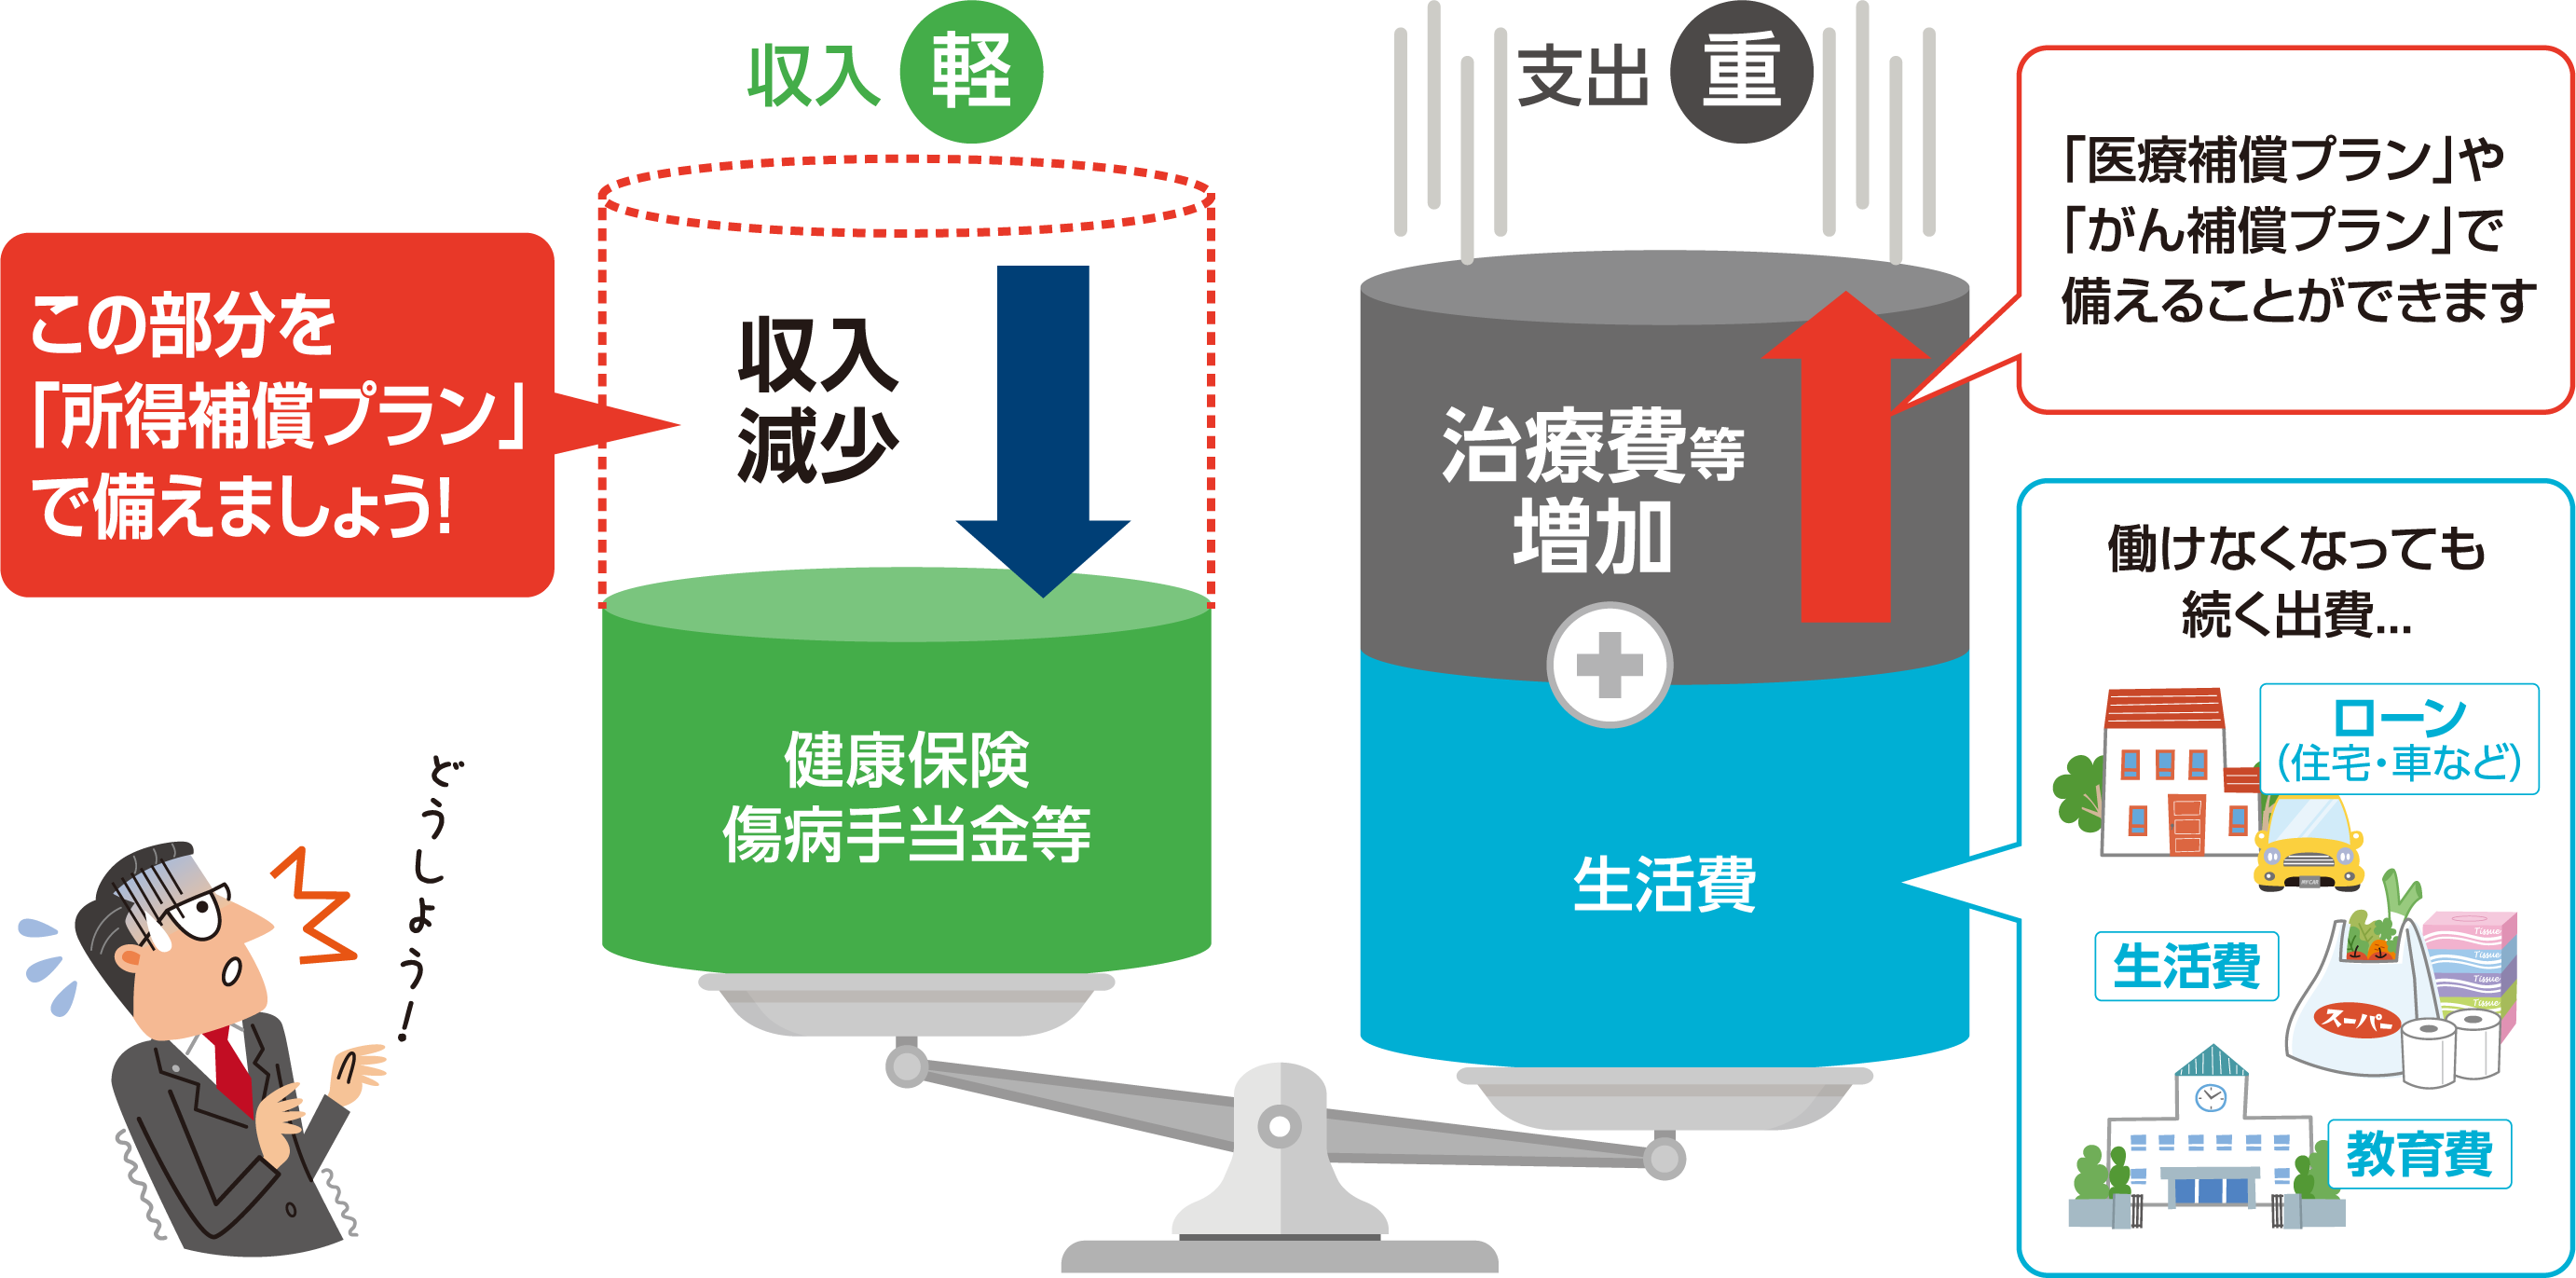 だから!
治療費だけでなく“収入の減少”にも備えておくと安心です!
・ご契約にあたり、パンフレット/契約概要/注意喚起情報/ご契約のしおり/約款を必ずご覧のうえ、お申込みください。
・保険料は、加入・変更月の2ヶ月後から毎月給与控除(口座振替)させていただきます。
・加入・変更手続後に加入者票をご自宅へお送りいたしますので、内容をご確認のうえ、大切に保管してください。
このホームページは、各保険の概要についてご紹介したものです。取扱商品、各保険の名称や補償内容等は引受保険会社によって異なりますので、ご加入にあたっては、必ず「各商品のパンフレット」「重要事項等説明書」をよくお読みください。ご不明な点等がある場合には、取扱代理店までお問い合わせください。
このプランのポイント
-
最大300万円の一時金
で経済的負担を軽減住宅改修や介護用ベッドの購入等、生活環境を整えるための一時的な費用に。
-
公的介護保険制度に
基づく要介護認定を受けられない場合でも、保険金をお支払いできます。公的介護保険制度だけではカバーしきれない介護リスクに備えられます。
-
ご自身だけでなく
「親世代」の介護にも
備えられます。ご両親・配偶者のご両親も加入可能です。
補償のラインアップ
-
介護補償
保険の対象となる方が所定の要介護状態となった場合に保険金(一時金)をお支払いします。これにより、公的介護保険制度を利用しても自己負担が生じる自宅改修や介護用品購入等の費用に備えることができます。 また、認知症になっても安心して生活していただけるよう、保険の対象となる方とそのご家族を支える各種サービス(認知症介護電話相談等)をご用意しています(サービスの具体的な内容は、「サービスのご案内」をご参照ください。)。
【独自基準追加型(要介護2)】
公的介護保険制度に基づく要介護2以上の認定を受けた場合または東京海上日動が定める所定の要介護状態(要介護2用)*1と診断され、その状態が90日を超えて継続した場合に保険金(一時金)をお支払いします。
*1 東京海上日動所定の要介護状態(要介護2用)については、「補償の概要等」をご確認ください。
【「独自基準追加型」とは】
国の公的介護保険制度に基づく要介護状態の認定を受けた場合に加えて、別途、東京海上日動が定めた所定の要介護状態となった場合にも保険金をお支払いするものです。
これは、公的介護保険制度の特徴を踏まえた補償であり、公的介護保険制度による給付の対象外となってしまう「39歳以下の方」が要介護状態になった場合や、 「加齢に起因する疾病(16種類の特定疾病)以外の疾病」や「ケガ」により要介護状態になった場合についても保険金をお支払いできるメリットがあります。
-
介護の実態について
介護にかかる費用はどれくらい?
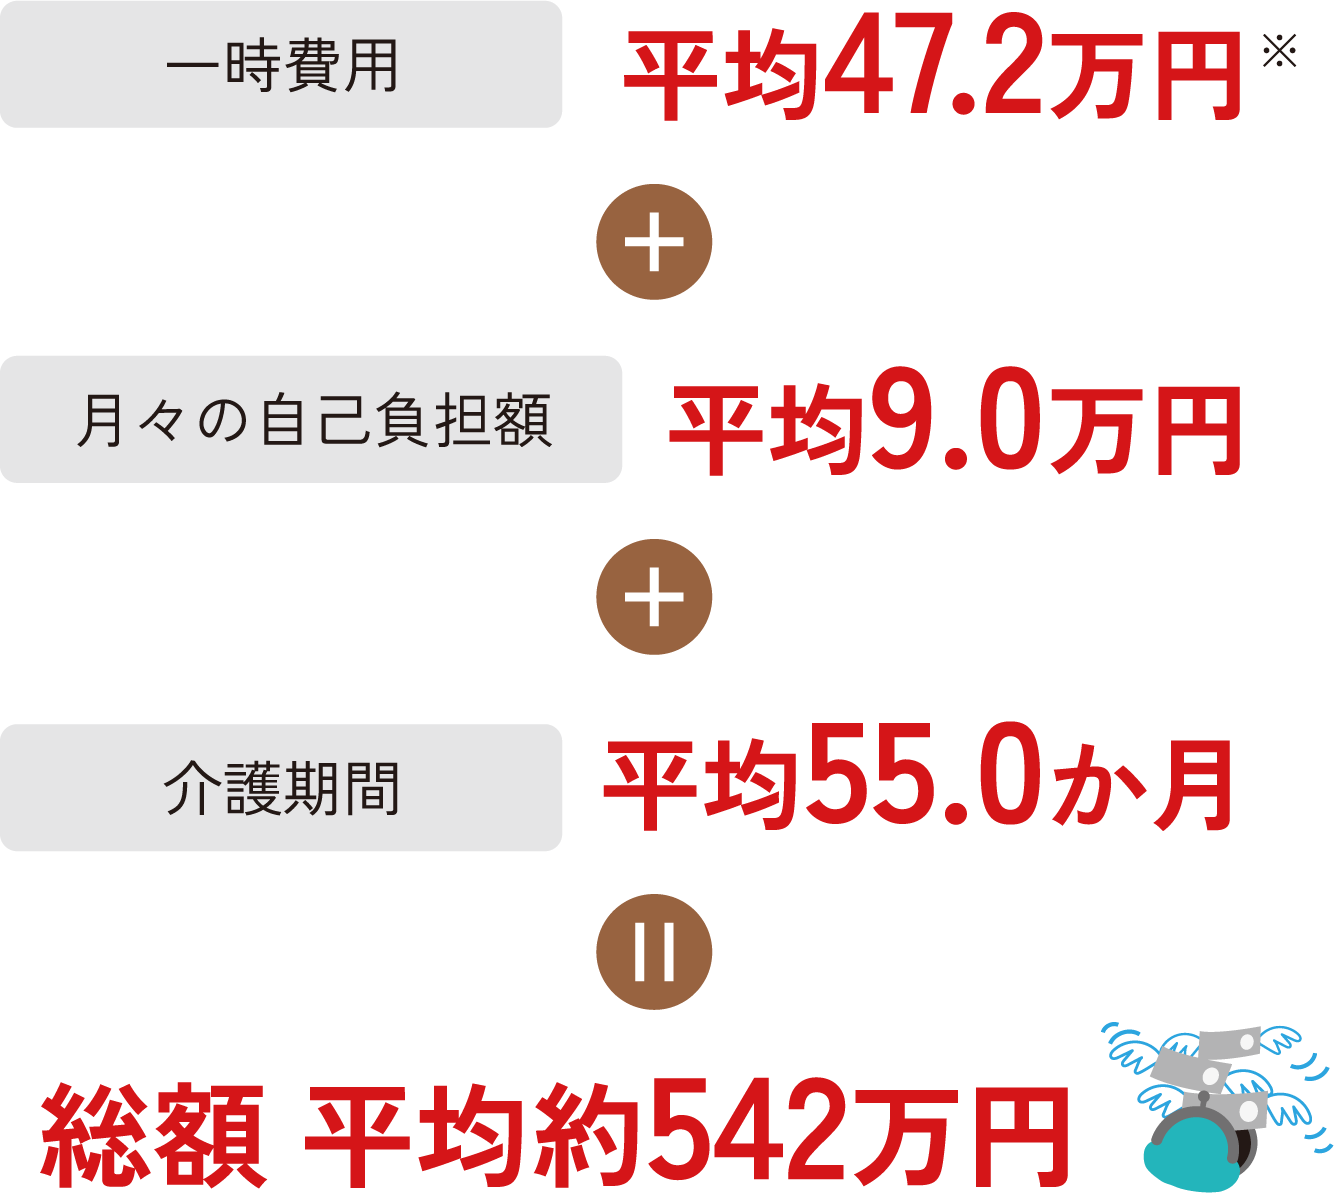
(公財)生命保険文化センター「令和6年度 生命保険に関する全国実態調査」より※公的介護保険サービスの自己負担費用を含む。
介護って誰がするの?
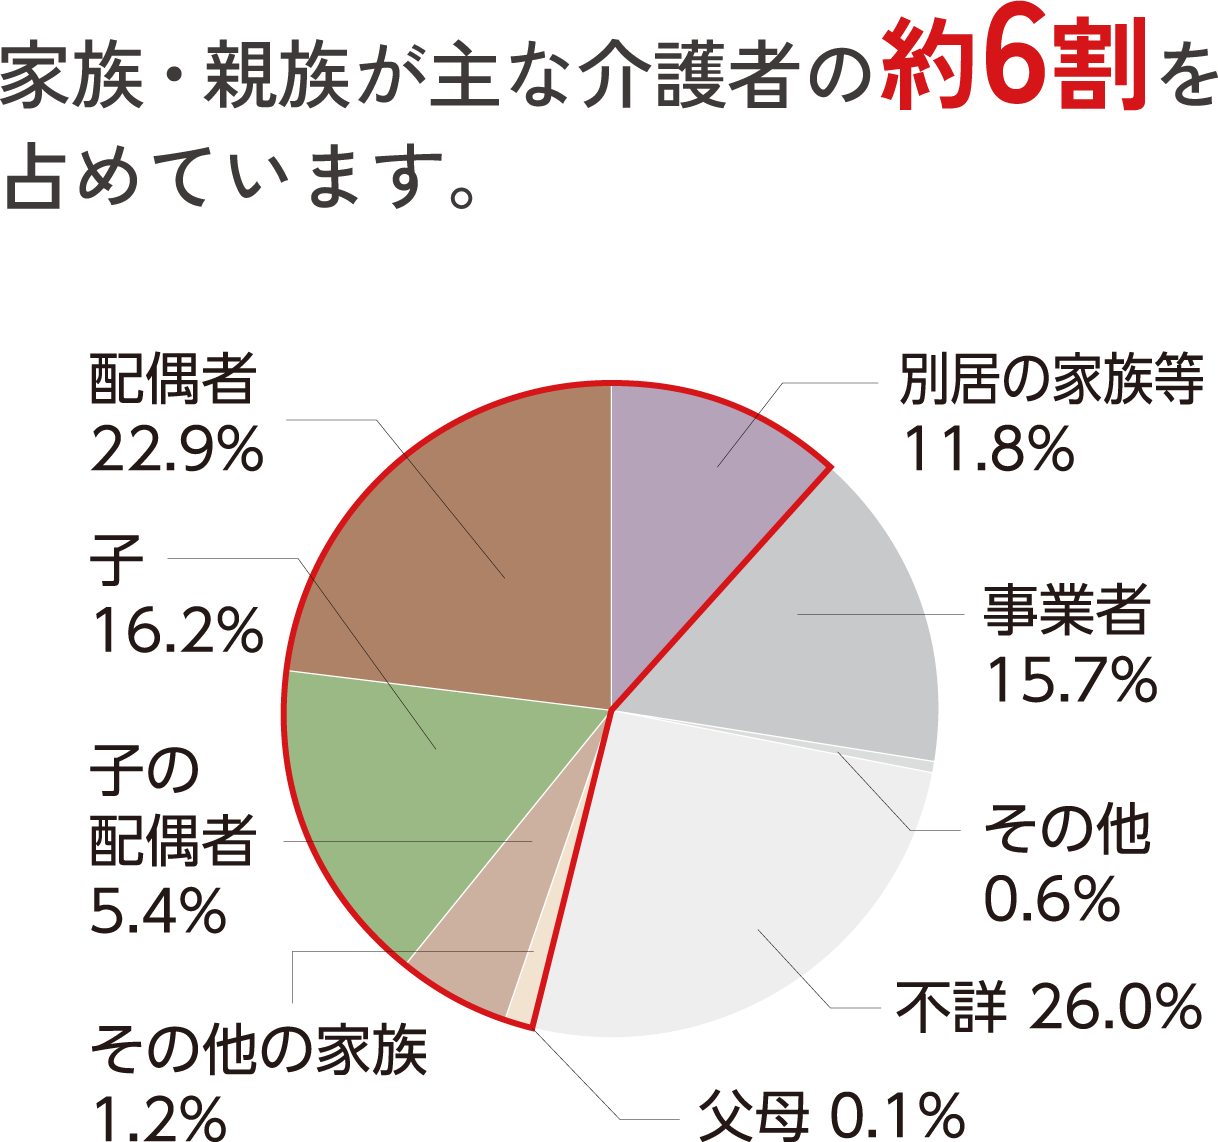
引用元:厚生労働省 2022(令和4)年
国民生活基礎調査の概況だから!家計・生活など、介護は家族にも大きな影響を与えます。
人生100年時代に必要な備えです。
・ご契約にあたり、パンフレット/契約概要/注意喚起情報/ご契約のしおり/約款を必ずご覧のうえ、お申込みください。
・保険料は、加入・変更月の2ヶ月後から毎月給与控除(口座振替)させていただきます。
・加入・変更手続後に加入者票をご自宅へお送りいたしますので、内容をご確認のうえ、大切に保管してください。
このホームページは、各保険の概要についてご紹介したものです。取扱商品、各保険の名称や補償内容等は引受保険会社によって異なりますので、ご加入にあたっては、必ず「各商品のパンフレット」「重要事項等説明書」をよくお読みください。ご不明な点等がある場合には、取扱代理店までお問い合わせください。
-
国内外において、保険の対象となる方が所有する家財のうち、一時的に持ち出された家財、住宅外において携行中の家財または住宅外で取得し住宅に持ち帰るまでの間の家財に損害が生じた場合に保険金をお支払いします。
* 自転車、サーフボード、携帯電話、スマートフォン、ノート型パソコン、タブレット端末、眼鏡、手形その他の有価証券(小切手は含みません。)、商品・製品や設備・什器(じゅうき)等は、補償の対象となりません。
-
国内において自宅内の家財が偶然な事故によって損害を受けた場合に保険金をお支払いします。
* 住宅内生活用動産へご加入いただくには、傷害補償プラン、医療補償プラン、がん補償プラン、介護補償プラン、所得補償プランのいずれかにご加入いただく必要があります。
* 自転車、サーフボード、携帯電話、スマートフォン、ノート型パソコン、タブレット端末、眼鏡、手 形その他の有価証券(小切手は含みません。)、商品・製品や設備・什器(じゅうき)等は、補償の 対象となりません。
* 家族型の場合、お子様の就学に伴う下宿先に所在する家財も補償の対象となります。
-
国内の9ホール以上を有するゴルフ場においてゴルフのプレー中に、以下のいずれかのホールインワンまたはアルバトロスを達成し、慣習として達成のお祝いの費用等を負担した場合に保険金をお支払いします。
以下のア.およびイ.の両方が目撃したホールインワンまたはアルバトロス*1
ア.同伴競技者 イ.同伴競技者以外の第三者*2記録媒体に記録された映像等によりその達成を客観的に確認できるホールインワンまたはアルバトロス
※ ゴルフ競技をアマチュアの資格で行う方のホールインワンまたはアルバトロスが補償の対象となり、ゴルフの競技または指導を職業としている方のホールインワンおよびアルバトロスは補償の対象となりません。
※ ホールインワンまたはアルバトロスの証明として東京海上日動が求める証明書・映像等をご提出いただきます。
※ 上記以外にも、保険金をお支払いするために必要な条件があります。詳細は「補償の概要等」をご確認ください。
セルフプレー(キャディを同伴せずラウンドするプレー)時のご注意
セルフプレーの場合は同伴キャディがおらず、同伴競技者以外の第三者*2による目撃証明の取り付けが困難となることがあります。より確実に補償を受けていただく観点から、セルフプレーの際には以下の対応をおすすめしております。
ホールインワン等の可能性があるショットの際に、スマートフォン等でショットからカップインまでの連続した動画を撮影する。
ゴルフ場の使用人や他の組の競技者等にホールインワン等の目撃有無を確認し、目撃された方がいた場合には、後日の保険金のご請求に関するご協力(「ホールインワンまたはアルバトロス証明書」への署名等)をその場で依頼する。
*1 公式競技の場合は、ア.またはイ.のいずれかが目撃したホールインワンまたはアルバトロスとします。
*2 同伴キャディ、ゴルフ場の使用人や関連業者、公式競技の競技委員、他の組の競技者等をいいます。ただし、同伴キャディ以外の者で、保険の対象となる方または同伴競技者のゴルフプレーに同行する、ゴルフプレーを行わない者は含みません。
※ ホールインワン・アルバトロス費用へご加入いただくには、傷害補償プラン、医療補償プラン、がん補償プラン、介護補償プラン、所得補償プランのいずれかにご加入いただく必要があります。


・ご契約にあたり、パンフレット/契約概要/注意喚起情報/ご契約のしおり/約款を必ずご覧のうえ、お申込みください。
・保険料は、加入・変更月の2ヶ月後から毎月給与控除(口座振替)させていただきます。
・加入・変更手続後に加入者票をご自宅へお送りいたしますので、内容をご確認のうえ、大切に保管してください。
このホームページは、各保険の概要についてご紹介したものです。取扱商品、各保険の名称や補償内容等は引受保険会社によって異なりますので、ご加入にあたっては、必ず「各商品のパンフレット」「重要事項等説明書」をよくお読みください。ご不明な点等がある場合には、取扱代理店までお問い合わせください。


